币安收益类产品适合新手吗?先看懂收益来源与退出条件。
作者:互联网 时间: 2026-10-12 10:15:50
币安收益类产品是否适合新手,要看你能否说明白收益从哪里来、资产可能怎样亏损,以及需要用钱时能否退出。活期、定期、质押和双币产品的机制不同,不能只按页面上的年化数字排序。刚接触这类产品时,先了解自己已有的币种和赎回条件;如果需要随时动用这笔资金,或无法接受币价下跌、赎回延迟,就不适合仅为领取收益而申购。
先看收益来源,再看展示数字
收益类产品不是同一种业务。名称相似、都放在理财入口,并不代表资产用途、计息方式和损失来源相同。理解来源,可以从以下几类入手:
- 借贷等业务收入:按币安当前活期产品说明,申购资产可为平台业务提供流动性,包括借贷,借款利息是支持奖励的来源之一。借贷需求和可用资金变化,也会影响利率。
- 网络质押奖励:例如 ETH 质押,与支持对应网络运行有关。此类产品还要另看质押安排、赎回处理和技术风险,不能直接套用活期产品的规则。
- 活动补贴:部分额外奖励可能由合作项目提供。高年化常附带活动期限、额度或账户资格条件,活动结束后未必延续。
- 结构性产品的约定回报:双币产品将收益与未来按约定条件买入或卖出资产结合起来。理解它的回报,必须同时看结算币种和兑换条件,不能当成普通存币计息。
币安的赚币介绍还说明,日常奖励由平台自有资金支付,奖励水平根据市场评估确定;相关资产可能用于借贷、其他业务活动或网络质押。支付奖励的主体、资产被用于什么业务、最终回报怎样计算,是三个相关但不同的问题。展示年化也不等于平台相关业务的实际利润率。
年化收益率不等于这次能拿到的收益
年化是便于比较的换算口径。假设投入 1,000 个单位的某资产,按 5% 的年利率计息 30 天,在利率不变、按 365 天折算且不计复利和费用的简化条件下,收益约为:1,000 × 5% × 30 ÷ 365 = 4.11 个单位。这是算例,并非当前报价,也不代表任一产品的实际结算结果。
查看页面时,要分清实时利率、额外奖励和分档额度。若较高利率只适用于前一部分金额,超出的资金按另一档计算,就不能用最高数字乘以全部本金。申购时间、起息时间和收益到账时间也可能不同,应以订单展示的计息周期为准。
更容易被忽略的是币价变化。假设持有期间币的数量增加 1%,但同一计价口径下币价下跌 10%,资产价值就变为原来的 1.01 × 0.90 = 0.909,即减少约 9.1%,尚未计入相关费用。收到更多币,不等于换算后的总价值增加。稳定币也需考虑价格偏离、发行方和兑付方面的风险。
活期产品:能发起赎回,不代表任何时候都能即时取用
活期产品的退出安排相对灵活,通常通过赎回将资产返回现货账户。但官方说明列有每日赎回额度,额度可能调整;市场波动、流动性情况、网络延迟和同时提交的请求数量,都可能影响处理时间。若这部分资产已经作为借款的抵押品,还需先偿还相关借款并解除抵押,才能赎回。
活期也存在借款方违约、平台运营和流动性风险,极端情况下可能出现部分或全部资产损失。因此,不能把“活期”理解为应急资金随取随用的承诺。尤其是准备在某个明确日期使用的资金,要把可能的处理延迟算进去。
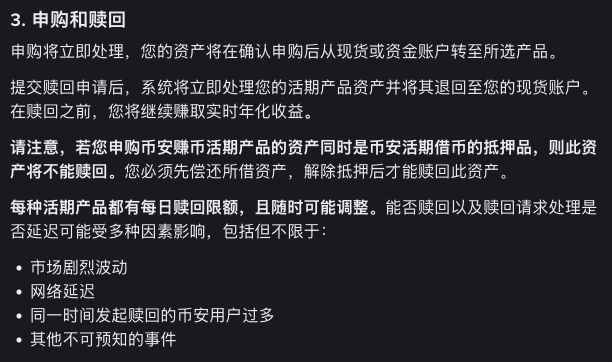
赎回到现货账户,也不等于已经转到外部地址或完成出售。后续卖出可能涉及交易费用和价差,外部转出还要另看网络、费用及到账条件。若开启自动申购,符合条件的现货余额可能再次转入产品;准备退出时,要一并检查这个开关。
定期产品:期限、利率和提前赎回要分开看
定期说明的是持有期限,未必说明利率固定。按当前官方规则,除明确标注固定利率的产品外,定期产品的年利率也可能在持有期间每日变化。明确采用固定利率的订单,则按申购时适用的规则计息,后续展示利率变化通常针对新的申购。
支持提前赎回的订单,也可能失去该期全部收益;已经发放的收益会从赎回本金中扣回。举例说,投入 100 个单位后已经领取 2 个单位收益,若提前退出需扣回这 2 个单位,赎回显示的本金可能只有 98 个单位。核对时应连同此前到账的收益一起看,不能仅凭赎回数额判断扣款性质。
当前定期说明写明,提前赎回的资产通常在 72 小时内转入现货账户,但市场波动、网络延迟或请求过多可能延后。部分活动类产品可能不支持提前赎回,已确认的提前赎回请求也可能无法撤销,确认前需读清该订单的条款。
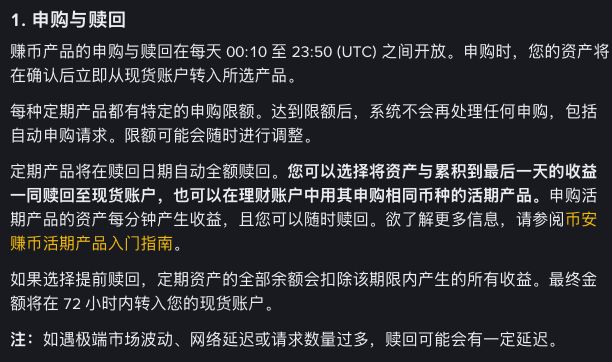
到期也不意味着资金已停在现货账户。按产品和所选设置,资产可能返回现货账户、转入同币种活期产品,或通过自动申购继续进入下一期。需要结束持有时,应提前核对到期去向、自动续期设置和允许修改设置的时间。
双币产品:退出时拿到的币种可能改变
双币产品更需要先理解结算机制。以使用 USDT 申购 BTC“低买”产品为例,若结算价格小于或等于目标价格,本金和收益会按目标价格兑换为 BTC;若结算价格高于目标价格,则按规则以 USDT 结算。这里的结算价格按产品约定取值,并非随意选择某一刻的市场价。
如果兑换发生时 BTC 的市场价格已经低于目标价格,就可能以高于当时市场价的价格接收 BTC,收益未必能抵消这部分差额。对应的“高卖”产品若触发兑换,则可能以目标价格卖出币,失去继续参与后续上涨的机会。
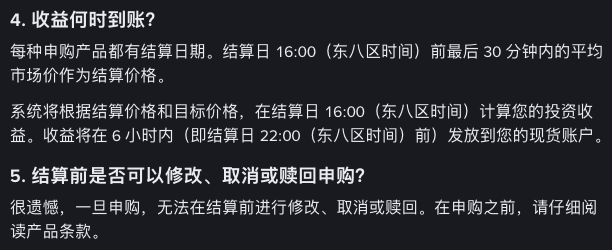
当前双币常见问题明确说明,申购后不能在结算前修改、取消或赎回。关闭自动复投,只是调整后续是否继续申购,不等于取消已经持有的订单。若你无法接受到期币种改变,或者可能中途需要资金,这类产品就不适合作为起步选择。
申购前,把这些条件逐项核对
- 投入和到账资产:投入哪种币,收益以哪种币发放,是否存在到期兑换,是否愿意继续持有兑换后的资产。
- 利率与额度:是浮动还是固定,奖励是否分档,有无活动期限,超出额度的部分按什么规则计息。
- 时间安排:何时起息、何时发放收益、何时到期,预计到账是否晚于计划用款日期。
- 退出代价:能否提前赎回,是否扣回奖励,有无处理等待、每日额度或抵押状态限制。
- 后续费用与设置:退出后出售、兑换或外部转出有哪些成本,自动申购、续期和复投是否开启,到期资产转往哪里。
产品开放范围、账户资格和功能入口,以页面当前提示和所在地规则为准。确认页上的币种、期限、利率类型和赎回条款,应与自己的理解一致;发现无法说明的条件时,先停止申购,查看对应产品说明。
新手是否适合,关键在于能否承受整个持有过程
如果你本来就了解并愿意持有该资产,使用的是近期没有用途的资金,能够接受价值下跌和退出延迟,也清楚产品怎样计息与赎回,才有进一步比较的基础。即使如此,小额尝试只能控制投入规模,不能消除平台、资产或产品本身的风险。
如果这笔钱承担日常支出、还款或应急用途,或者你只是看到较高年化才准备买入陌生币种,就应先停下来。对新手而言,能把“收益由谁支付、资金用于什么、亏损如何发生、何时怎样退出”说清楚,比追逐页面上的最高数字更有用。
相关资讯
-
- 虚拟币交易平台app下载如何避开假冒软件?认准官方渠道下载与验真教程
- 2026-08-06
-
- 币安注册与入门完整指南:从零开始玩转Binance交易所
- 2026-03-31
-
- 币安最新注册入口:新人如何领取最高手续费减免?
- 2026-03-11
-
- 2026年主流交易所安全排行:币安与欧易的储备金证明分析
- 2026-03-11
-
- 币安/OKX交易量与用户增长排行分析报告(2026 Q1)
- 2026-03-10
-
- 苹果/安卓手机如何安装币安APP?解决iOS证书信任问题
- 2026-03-10